Stratová averzia
Stratová averzia je sklon vnímať stratu silnejšie než rovnako veľký zisk. Človek preto často odmieta férovú stávku a lipne na tom, čo už má.
Ako to funguje
Pojem vychádza z teórie vyhliadok (prospect theory), ktorú Daniel Kahneman a Amos Tversky publikovali v roku 1979. Ľudia podľa nej neposudzujú výsledky podľa konečného stavu majetku, ale ako zisky a straty oproti východiskovému bodu, pričom krivka strát je strmšia než krivka ziskov. Ľudia preto často odmietnu hod mincou, pri ktorom môžu 100 eur vyhrať alebo prehrať, a súhlasia až vtedy, keď možná výhra približne dvojnásobne prevyšuje možnú stratu.
Kahneman, Jack Knetsch a Richard Thaler v roku 1990 rozdali študentom hrnčeky. Tí, ktorí hrnček dostali, ho chceli predať približne za dva- až dva a polnásobok sumy, ktorú boli ostatní ochotní zaňho zaplatiť. Tento jav sa nazýva efekt vlastníctva. Metaanalýza 607 odhadov zo 150 článkov (Brown a kol., 2024) dospela k priemernému koeficientu stratovej averzie 1,96, teda strata v nej váži približne dvakrát viac než rovnaký zisk.
Výskum zároveň ukazuje, že stratová averzia nemusí platiť všade. David Gal a Derek Rucker (2018) tvrdia, že v mnohých situáciách vážia ľudia straty a zisky podobne a časť nálezov sa dá vysvetliť skôr zotrvačnosťou a uprednostňovaním súčasného stavu.
Príklad
Akcie, ktoré stratili hodnotu, držíš ďalej, lebo predajom by sa strata stala skutočnou. Pri ponuke výhodnejšej zmluvy váhaš, lebo by si sa musel vzdať tej, ktorú už máš.
Ako to spoznáš na sebe
Keď váhaš pri rozhodnutí, skús ho opísať dvakrát: raz ako to, čo môžeš získať, a raz ako to, čo môžeš stratiť. Všimni si, či sa tvoja voľba zmení len preto, že si zmenil slová. Ak áno, rozhodnutie stálo skôr na obave zo straty než na samotnej veci.
Stratová averzia nie je to isté ako opatrnosť pri riziku. Opisuje nerovnakú váhu strát a ziskov, aj keď je riziko na oboch stranách rovnaké.
Kam ďalej
Na hlbšie pochopenie
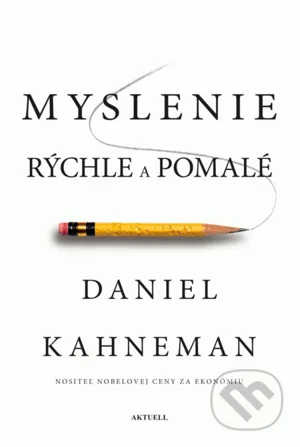
Myslenie rýchle a pomalé
Kahneman je spoluautor teórie vyhliadok a v knihe vysvetľuje, prečo strata bolí viac než zisk teší.
Odkazy na obchody sú partnerské. Ak si knihu kúpiš cez ne, dostaneme malú províziu a cena sa pre teba nemení.
Zdroje (4)
- Kahneman, D., & Tversky, A. (1979). Prospect theory: An analysis of decision under risk. Econometrica, 47(2), 263–291.
- Kahneman, D., Knetsch, J. L., & Thaler, R. H. (1990). Experimental tests of the endowment effect and the Coase theorem. Journal of Political Economy, 98(6), 1325–1348.
- Brown, A. L., Imai, T., Vieider, F. M., & Camerer, C. F. (2024). Meta-analysis of empirical estimates of loss aversion. Journal of Economic Literature, 62(2), 485–516.
- Gal, D., & Rucker, D. D. (2018). The loss of loss aversion: Will it loom larger than its gain? Journal of Consumer Psychology, 28(3), 497–516.